工事請負契約書の印紙税|軽減措置と税額早見表【2026年版】
工事請負契約書の印紙税|軽減措置と税額早見表【2026年版】
紙の工事請負契約書は、文書の内容と記載金額から印紙税額を確認します。記載金額100万円超の一定の建設工事請負契約書に対する軽減措置は、平成26年4月1日から令和9年3月31日までに作成される文書が対象です。
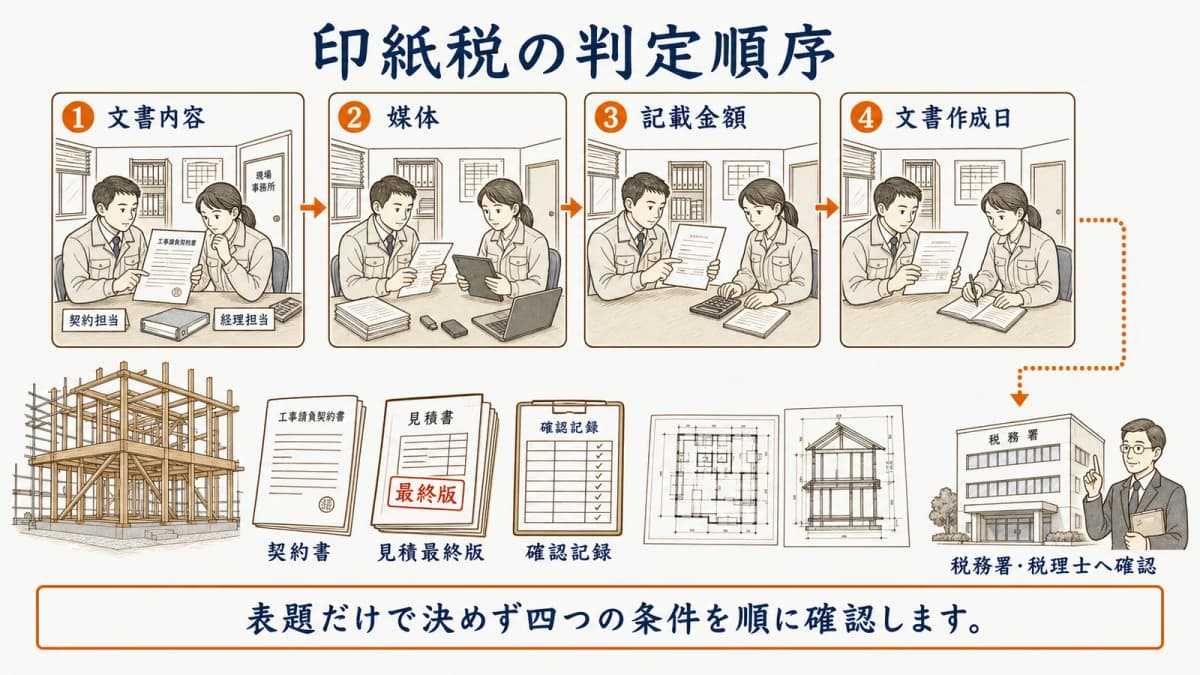
契約書という名称だけでなく文書の実質、紙か電磁的記録か、記載金額、作成日を順に確認します。原契約と変更契約、双方の正本、写し・控えは一枚ずつ性質を判定し、判断が難しい複合契約や変更文書は税務署・税理士へ確認してください。
印紙税の確認は、契約内容を確定する担当、正本を作成する担当、経理、原本管理者の間で分断しやすい作業です。契約送付前に二者確認を置き、貼付・消印後は対象文書、税額、確認者、原本保管先を一つの記録へ残します。
作成日が軽減期限の前後に近い契約は、締結予定日ではなく実際の文書作成日を確認してください。確認結果は履歴として保存します。
印紙税は文書の実質・媒体・記載金額から判定する
紙の建設工事請負契約書に当たるかを先に確認する
印紙税は、契約書の表題ではなく、その文書に記載された内容によって課税文書への該当性を判断します。工事請負契約書の確認項目も参照し、注文書・注文請書、変更合意書など名称が違う文書も、契約成立や変更を証明する内容なら確認します。印紙税法と国税庁の案内を起点にしてください。
まず誰が、いつ、何の契約を証明するために文書を作成したかを確認します。建設工事と設計、物品売買、保守など複数の内容が一枚に含まれる場合は、契約内容と金額の記載を整理し、安易に工事部分だけを切り離しません。国税庁No.7102を参照し、個別判断は税務署・税理士へ相談します。
電磁的記録と紙の契約書を同じ課税判断にしない
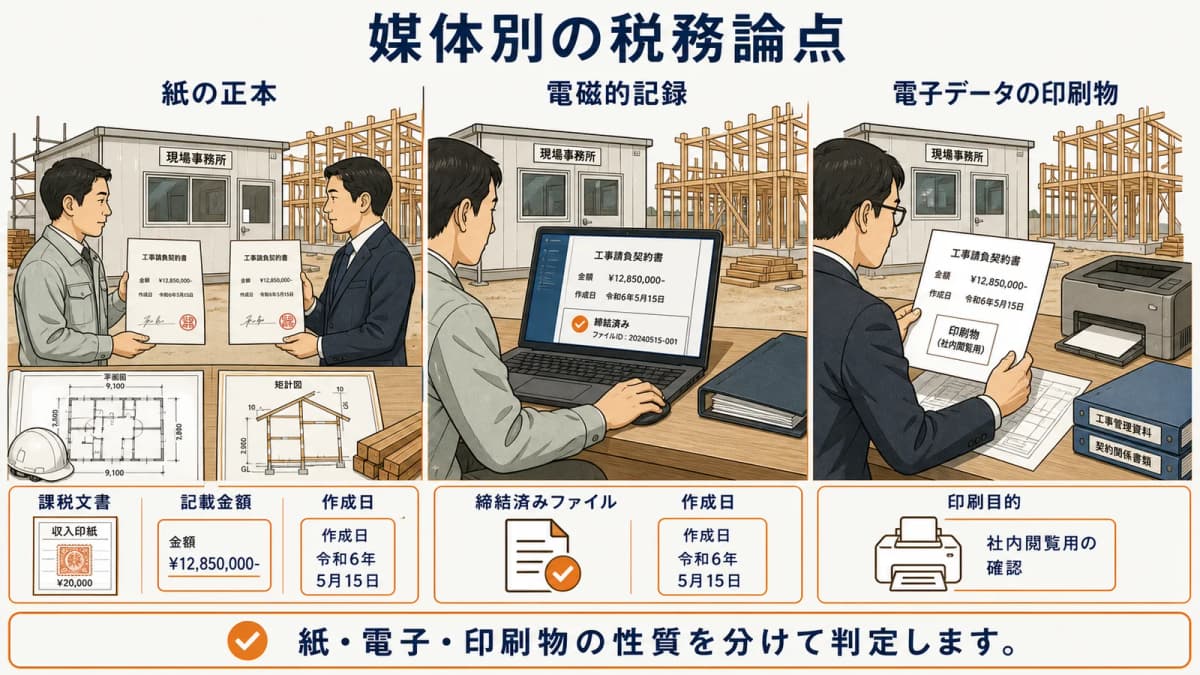
電子契約だけで締結し、課税文書となる紙を作成しない場合と、署名・押印した紙の正本を作成する場合は分けて確認します。電子ファイルを印刷した紙も、単なる閲覧用コピーか、当事者が契約成立を証明する文書として作成したかで性質が異なる可能性があります。
| 媒体 | 締結・交付方法 | 確認する税務論点 | 残す資料 |
|---|---|---|---|
| 紙の正本 | 署名・押印等で双方交付 | 課税文書、記載金額、作成日 | 原本、税額確認、保管先 |
| 電磁的記録 | 外部電子契約等で締結・交付 | 紙の課税文書を作成したか | 締結済みファイル、証明情報 |
| 電子データの印刷物 | 閲覧・社内確認等 | 単なる写しか契約を証明する文書か | 印刷目的、原データとの関係 |
建設業の電子契約要件は、建設業法上の事前承諾と3要件を扱うものです。印紙税の課税文書判定と別に確認し、電子契約だから建設業法要件も印紙税判断も自動的に解決するとは考えません。
記載金額と軽減措置から税額表を読む
契約書に記載された請負金額の区分を特定する
文書の種類を確認したら、契約書に記載された請負金額を読み取ります。消費税額等が区分記載されている場合、金額記載がない場合、複数の契約内容が一枚にある場合、変更契約で増減額を記載する場合は、記載金額の扱いに個別判断が生じます。
税額表だけを先に見ず、原文書の該当箇所と記載金額を契約担当・経理担当の二者で確認します。見積書の総額ではなく、課税文書自体が証明する金額を確認してください。疑義があれば文書全体と原契約を示して、税務署または税理士へ相談します。
100万円超の対象文書は2027年3月31日までの軽減を確認する
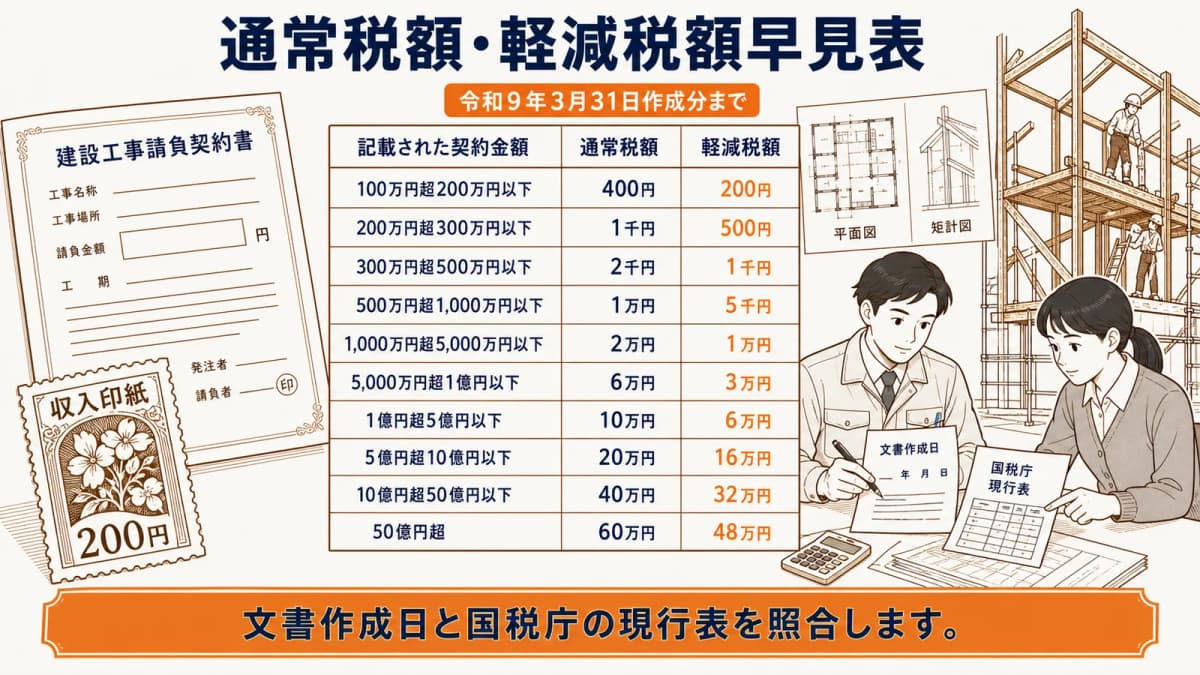
国税庁No.7108による軽減措置は、記載金額100万円超の建設工事請負契約書で、平成26年4月1日から令和9年3月31日までに作成されるものが対象です。令和9年3月31日までという期限を作成日と照合し、公開後は延長・終了の有無を再確認します。
出典: 国税庁No.7108、国税庁No.7140
| 記載された契約金額 | 通常税額 | 軽減税額 |
|---|---|---|
| 100万円を超え200万円以下 | 400円 | 200円 |
| 200万円を超え300万円以下 | 1千円 | 500円 |
| 300万円を超え500万円以下 | 2千円 | 1千円 |
| 500万円を超え1,000万円以下 | 1万円 | 5千円 |
| 1,000万円を超え5,000万円以下 | 2万円 | 1万円 |
| 5,000万円を超え1億円以下 | 6万円 | 3万円 |
| 1億円を超え5億円以下 | 10万円 | 6万円 |
| 5億円を超え10億円以下 | 20万円 | 16万円 |
| 10億円を超え50億円以下 | 40万円 | 32万円 |
| 50億円を超えるもの | 60万円 | 48万円 |
記載金額100万円以下は軽減措置の対象外で、税額は200円です。記載金額1万円未満は非課税です。この表は2026年8月時点の確認用であり、適用時は国税庁の現行表、文書の作成日、文書内容を再確認してください。
原契約・変更契約・控えごとに判定をやり直す
変更契約は増減額・変更事項・原契約との関係を確認する
変更・補充契約書も、文書が何を証明し、どの金額を記載しているかを個別に判定します。原契約の金額、変更前後の総額、増額・減額、金額以外の変更、原契約を特定する記載を整理します。最終総額、差額、ゼロ円変更のいずれかへ一律に当てはめません。
追加工事契約の管理で合意した変更見積と、変更契約書に記載された金額を照合します。判断根拠と参照した国税庁資料、確認日を残し、変更合意前の見積だけで税額を決めません。疑義は原契約と変更文書を一緒に示して確認します。
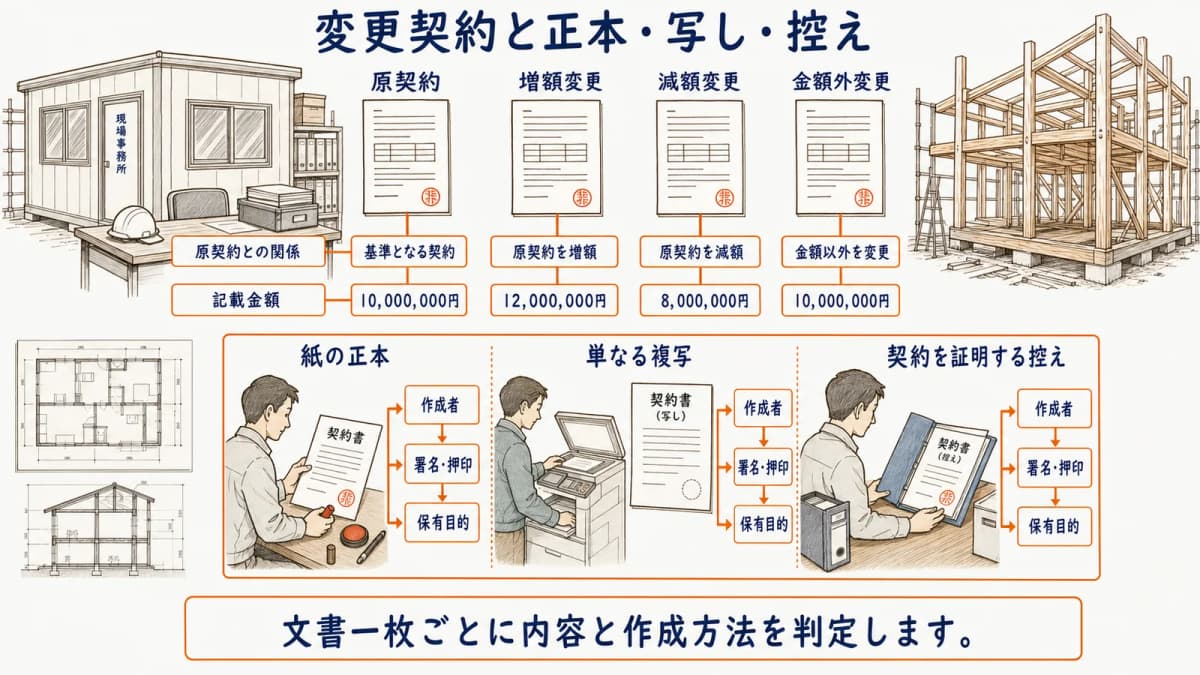
作成する正本・写し・控えの性質を確認して処理する
双方が署名・押印して各自保有する文書、片方だけが作成した原本、単なる複写、契約成立を証明する控えでは、文書の性質が異なり得ます。「控え」と印字されているかだけでなく、誰が作成し、署名・押印等があり、何を証明するために保有するかを確認します。
貼り間違い、消印漏れ、過誤納などが分かった場合は、自己判断で印紙を剥がしたり再利用したりせず、税務署の案内を確認します。注文書・注文請書も、契約成立を証明する関係と各文書の所持方法を個別に判定してください。
契約版と印紙確認記録を案件へ結び付ける
見積最終版・契約書・変更合意書の金額を照合する
契約ごとに、文書名、作成日、当事者、工事番号、記載金額、軽減対象、確認した税額、確認者、印紙・消印の状態、原本保管先を記録します。見積最終版、原契約、変更見積、変更合意書の金額を並べ、どの文書へどの判定を行ったかを明確にします。
| 文書 | 作成日 | 記載金額の確認元 | 軽減対象の確認 | 税額確認者 | 原本保管先 |
|---|---|---|---|---|---|
| 原契約 | 契約書記載日 | 契約書・見積最終版 | 作成日・金額・文書内容 | 契約・経理担当 | 案件別原本保管 |
| 増額変更 | 変更合意日 | 変更契約・変更見積 | 原契約との関係を含め確認 | 契約・経理担当 | 原契約と関連保管 |
| 減額・金額外変更 | 変更合意日 | 変更文書・原契約 | 文書内容を個別確認 | 契約・経理担当 | 原契約と関連保管 |
| 写し・控え | 作成・交付日 | 正本との関係 | 文書の性質を確認 | 文書管理担当 | 電子・紙の所在 |
この台帳は税額を自動算出するものではなく、判断資料と契約版を対応させるためのものです。見積改訂後に旧契約書へ印紙を追加するのではなく、新たに作成する変更文書の内容を判定します。電子帳簿保存法の保存手順とも媒体を分けて記録します。
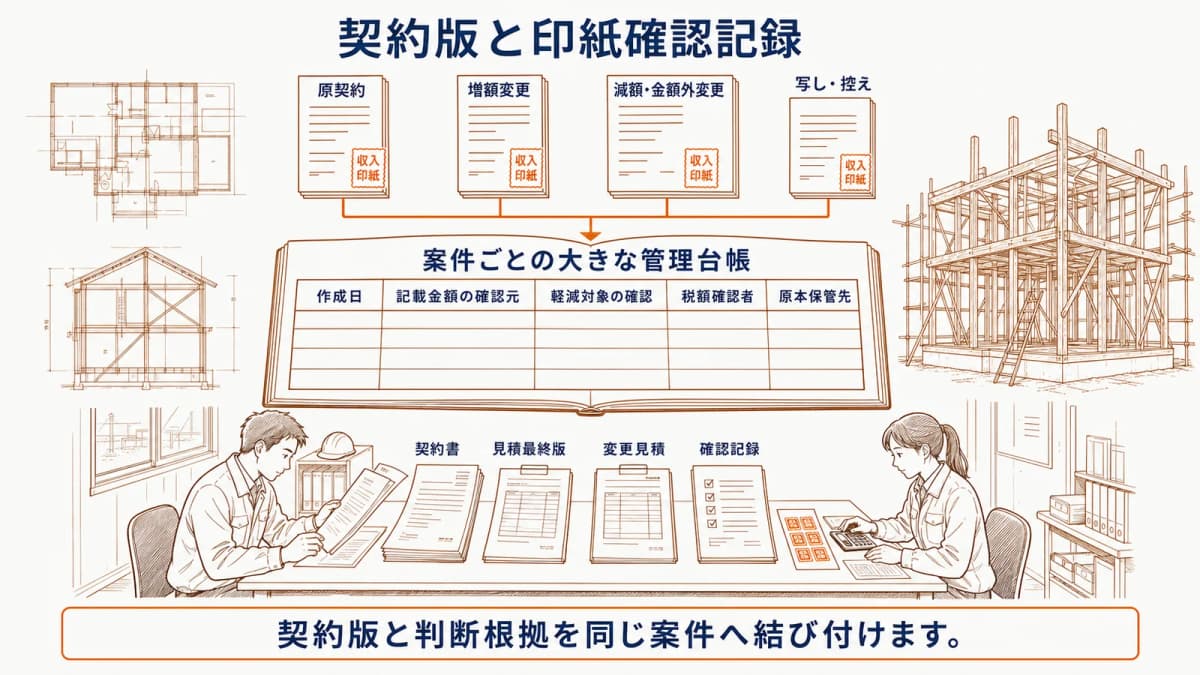
工務店HUBでは見積版と締結済み契約書類を案件で整理する
工務店HUBでは、顧客管理、見積改訂バージョン、現場記録、カスタム項目を使い、原契約、変更契約、税額確認記録を案件へ結び付けられます。印紙税の判定・税額計算、電子契約締結、税務相談を行うものではなく、担当者が確認した根拠と契約版を探しやすくする使い方です。
カスタム項目へ文書作成日、媒体、確認日、原本保管先を持たせます。締結済み文書の画像や電子ファイルを見積最終版へ対応させ、税務署・税理士への確認結果がある場合も対象文書と一緒に残します。
工事請負契約書の印紙税についてよくある質問
工事請負契約書の印紙税はいくらですか
契約書が紙の建設工事請負契約書に当たるか、記載金額はいくらか、作成日が軽減措置の対象期間かで決まります。表の金額だけを選ばず、文書内容、媒体、記載金額、作成日を確認し、国税庁No.7108の現行税額表へ順番に当てはめてください。
軽減措置はいつ作成する契約書まで対象ですか
2026年8月時点では、記載金額が100万円を超える一定の建設工事請負契約書について、令和9年3月31日までに作成される文書が対象です。作成日を契約書で確認し、公開後は国税庁の最新案内で延長・終了の有無を再確認してください。
変更契約書にも収入印紙が必要ですか
変更契約書も、原契約との関係、変更内容、記載金額、文書の作成方法により課税関係が変わり得ます。増減額だけで一律に決めず、原契約と変更文書を照合します。判断が難しい場合は税務署または税理士へ確認してください。
まとめ|紙・文書内容・記載金額・作成日の順に確認する
工事請負契約書の印紙税は、文書の実質、媒体、記載金額、作成日の順で判定します。100万円超の一定の建設工事請負契約書の軽減措置は令和9年3月31日作成分までです。原契約、変更契約、正本、写し・控えを個別に確認し、税額と根拠、原本保管先を契約版ごとに残しましょう。
見積版と契約書類を案件で整理する方法を無料で製品体験
原契約、変更契約、見積改訂版、確認記録を案件へまとめる運用を、実際の画面で確認できます。工務店HUBを無料で製品体験するから、自社の契約資料管理に合う使い方をお確かめください。
導入のご相談を承ります
顧客・案件・見積・工程・原価管理まで、工務店業務の全15機能をオールインワン。
月額2,980円(税込・6名以上)から。